 BukmacherBez
Podatek od Zakładów Bukmacherskich w Polsce
 Available in US
Podatki. Słowo, które wywołuje grymas na twarzach większości ludzi, a w kontekście zakładów bukmacherskich nabiera szczególnego znaczenia. Bo tutaj nie chodzi o jednorazowe rozliczenie raz w roku – podatek od zakładów towarzyszy Ci przy każdym postawionym kuponie, niezależnie od tego, czy wygrasz, czy przegrasz. Zrozumienie mechanizmu opodatkowania to podstawa świadomego obstawiania i planowania bankrolla.
Polski system podatkowy w zakładach bukmacherskich składa się z dwóch elementów: podatku od stawki i podatku od wygranej. Każdy z nich ma inną stawkę, inne zasady naliczania i inne konsekwencje dla Twojego portfela. W tym przewodniku wyjaśnię oba mechanizmy, pokażę jak wpływają na Twoje wygrane i odpowiem na najczęściej zadawane pytania dotyczące rozliczeń z fiskusem.
Podstawa prawna – ustawa hazardowa
Wszystko zaczyna się od ustawy o grach hazardowych z 19 listopada 2009 roku, znowelizowanej 1 kwietnia 2017 roku. To właśnie ta regulacja określa, kto może oferować zakłady bukmacherskie w Polsce, jakie wymogi musi spełniać i – co kluczowe dla naszego tematu – jakie podatki obowiązują w branży.
Nowelizacja z 2017 roku była przełomowa. Wprowadziła obowiązek posiadania licencji Ministerstwa Finansów dla wszystkich operatorów zakładów wzajemnych działających na terenie Polski. Stworzyła również rejestr domen zakazanych, blokując dostęp do nielegalnych bukmacherów. Ale dla graczy najistotniejsza była zmiana w systemie opodatkowania – wprowadzenie dwunastoprocentowego podatku od każdego postawionego zakładu.
Przed nowelizacją sytuacja wyglądała inaczej. Gracze mogli korzystać z zagranicznych bukmacherów bez żadnych konsekwencji podatkowych po swojej stronie. Po 2017 roku legalne obstawianie w Polsce oznacza automatyczne odprowadzanie podatku przy każdym kuponie. To fundamentalna zmiana, która wpłynęła na całą ekonomikę zakładów bukmacherskich w naszym kraju.
Ustawa hazardowa ma na celu ochronę graczy przed nieuczciwymi operatorami, ograniczenie szarej strefy i zapewnienie wpływów do budżetu państwa. Z punktu widzenia typera oznacza to wyższe koszty gry, ale również większe bezpieczeństwo – legalny bukmacher podlega nadzorowi, musi przestrzegać regulaminów i wypłacać wygrane zgodnie z przepisami.
Podatek od stawki – 12%
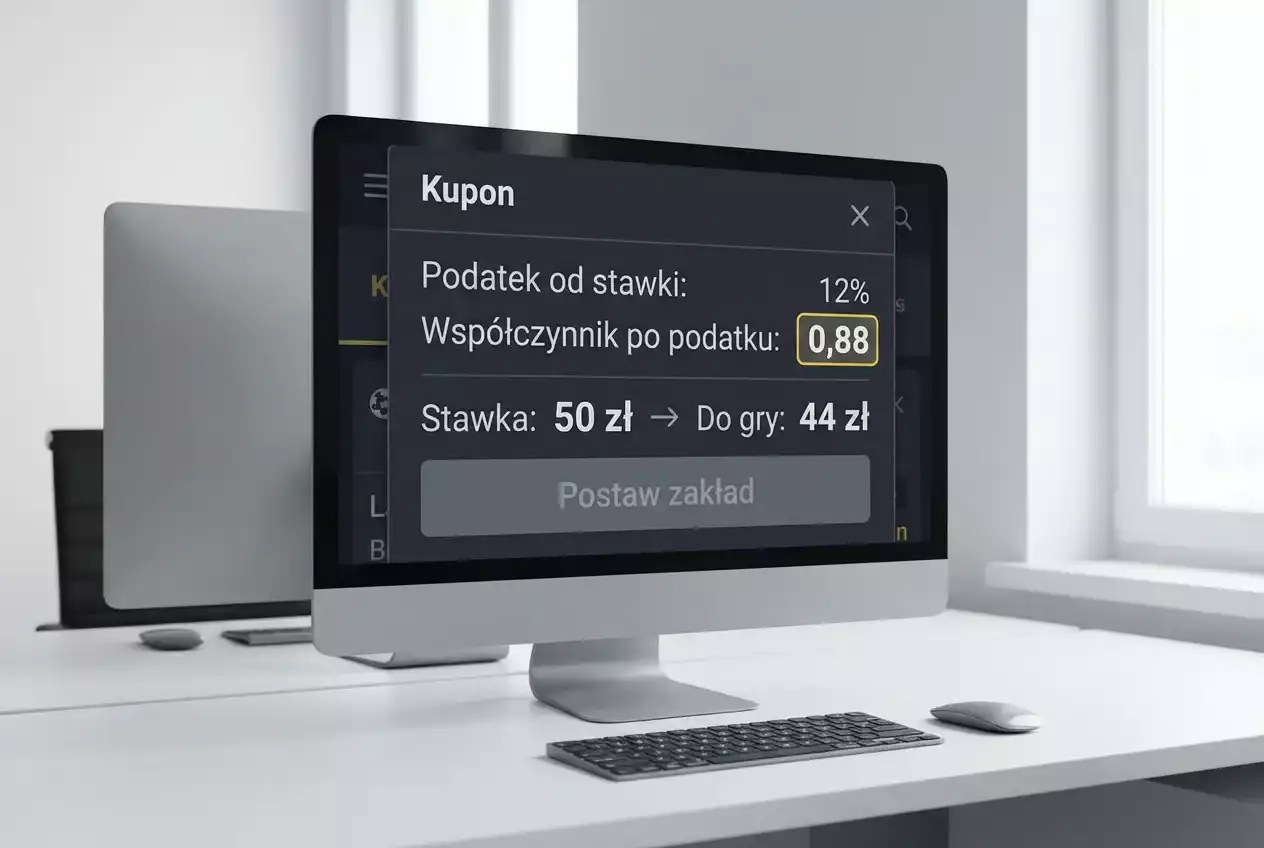
Pierwszy i najbardziej odczuwalny podatek to danina od każdego postawionego zakładu. Wynosi dwanaście procent i jest pobierany niezależnie od wyniku kuponu. Wygrasz, przegrasz, kupon zostanie anulowany – podatek i tak zostanie odprowadzony.
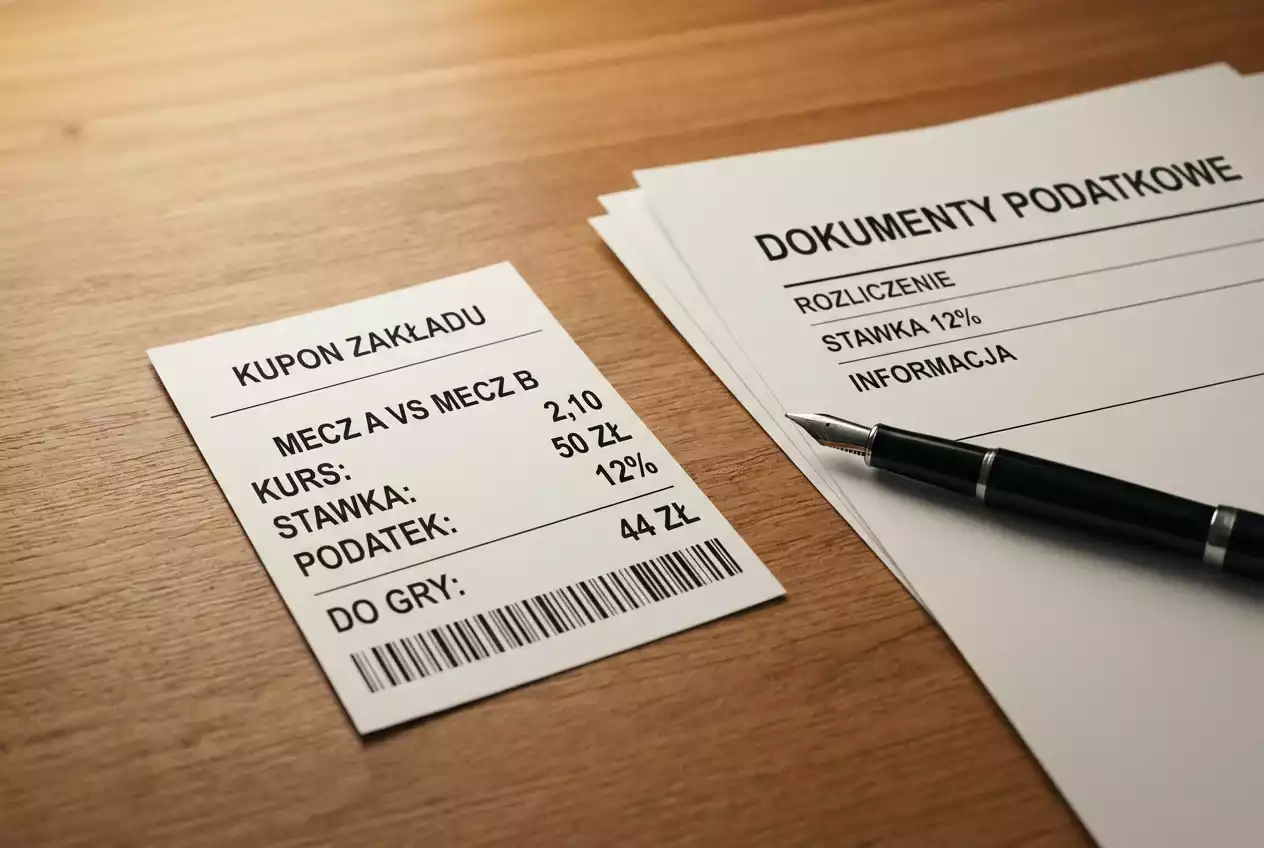
W praktyce działa to następująco. Stawiasz kupon za sto złotych. Bukmacher automatycznie przelicza Twoją stawkę przez współczynnik 0,88. Realna kwota, od której liczona jest Twoja potencjalna wygrana, wynosi więc osiemdziesiąt osiem złotych. Pozostałe dwanaście złotych trafia do skarbu państwa jako podatek od gier.
Możesz to łatwo zaobserwować na kuponie. Jeśli postawisz sto złotych na zdarzenie z kursem 2.00, standardowa matematyka sugerowałaby wygraną dwieście złotych. Tymczasem system pokaże Ci wygraną sto siedemdziesiąt sześć złotych (88 zł × 2.00 = 176 zł). Ta różnica to właśnie efekt podatku od stawki.
Formalnie podatnikiem podatku od gier jest bukmacher, nie gracz. Ustawa nakłada obowiązek odprowadzania daniny na operatora. Jednak w praktyce koszt jest przerzucany na klientów poprzez mechanizm współczynnika 0,88. Bukmacher odprowadza podatek, ale pobiera go z Twojej stawki. To standardowa praktyka w całej branży – nie znam polskiego operatora, który pokrywałby ten koszt z własnej marży (poza specjalnymi promocjami, o których piszę w innych artykułach).
Konsekwencje matematyczne są poważne. Dwunastoprocentowy podatek oznacza, że żeby wyjść na zero w długim terminie, potrzebujesz skuteczności znacznie wyższej niż przy grze bez podatku. Jeśli Twój yield (średni zysk procentowy) przed podatkiem wynosi dziesięć procent, po uwzględnieniu podatku spada do minus dwóch procent. Dopiero yield powyżej dwunastu procent gwarantuje zysk netto.
Podatek od wygranej – 10%
Drugi podatek w systemie to podatek dochodowy od wygranych w grach hazardowych. Obowiązuje tylko wtedy, gdy jednorazowa wygrana przekracza 2280 złotych. Stawka wynosi dziesięć procent od całej kwoty wygranej, nie tylko od nadwyżki ponad próg.
Próg 2280 złotych to kwota wolna od podatku dochodowego w grach hazardowych. Jeśli Twoja wygrana z jednego kuponu wynosi 2279 złotych, nie płacisz dodatkowego podatku. Jeśli wynosi 2281 złotych, płacisz dziesięć procent od całej kwoty, czyli 228,10 złotych. To ważne rozróżnienie – podatek nie jest naliczany progresywnie, ale ryczałtowo od całości.
W praktyce może to prowadzić do paradoksalnych sytuacji. Wygrana 2279 złotych daje Ci na rękę 2279 złotych. Wygrana 2300 złotych daje Ci 2070 złotych (2300 - 10% = 2070). Więcej wygrałeś, mniej dostałeś. Ten "skok podatkowy" jest szczególnie bolesny dla wygranych tuż ponad progiem.
Niektórzy gracze świadomie zarządzają stawkami, żeby unikać przekraczania progu 2280 złotych na pojedynczym kuponie. Zamiast jednego dużego zakładu stawiają kilka mniejszych. To legalna optymalizacja podatkowa, choć wymaga dodatkowego planowania i nie zawsze jest praktyczna (na przykład przy obstawianiu live, gdzie czas reakcji jest ograniczony).
Podobnie jak w przypadku podatku od stawki, płatnikiem jest bukmacher. To operator pobiera dziesięć procent od wygranej powyżej 2280 złotych i odprowadza ją do urzędu skarbowego. Gracz otrzymuje już pomniejszoną kwotę na swoje konto – nie musi samodzielnie rozliczać się z fiskusem.
Kto płaci i kto rozlicza
Jedno z najczęstszych pytań graczy brzmi: czy muszę zgłaszać wygrane w rocznym zeznaniu podatkowym? Odpowiedź jest prosta i przyjemna: nie musisz. Wszystkie podatki związane z zakładami bukmacherskimi są rozliczane przez operatora w Twoim imieniu.
Bukmacher jako płatnik podatku od gier odprowadza dwanaście procent od każdego przyjętego zakładu do dziesiątego dnia następnego miesiąca. Jako płatnik podatku dochodowego od wygranych odprowadza dziesięć procent od wygranych powyżej 2280 złotych do dwudziestego dnia następnego miesiąca. Składa odpowiednie deklaracje (POG-5/A dla podatku od gier), prowadzi ewidencję i ponosi odpowiedzialność za prawidłowość rozliczeń.
Dla Ciebie jako gracza oznacza to pełen komfort. Nie musisz gromadzić dokumentacji, obliczać kwot, pamiętać o terminach ani składać dodatkowych deklaracji. Środki, które otrzymujesz na konto od legalnego bukmachera, są już w pełni opodatkowane i legalne. Możesz je wypłacić, wydać, zainwestować – bez żadnych dodatkowych formalności.
Ta sytuacja dotyczy wyłącznie legalnych bukmacherów z licencją Ministerstwa Finansów. Gra u operatorów bez polskiej licencji rodzi inne konsekwencje podatkowe i prawne, których analiza wykracza poza zakres tego artykułu. Krótko mówiąc: trzymaj się legalnych bukmacherów, a kwestie podatkowe załatwią się same.
Wpływ podatku na wyniki gracza
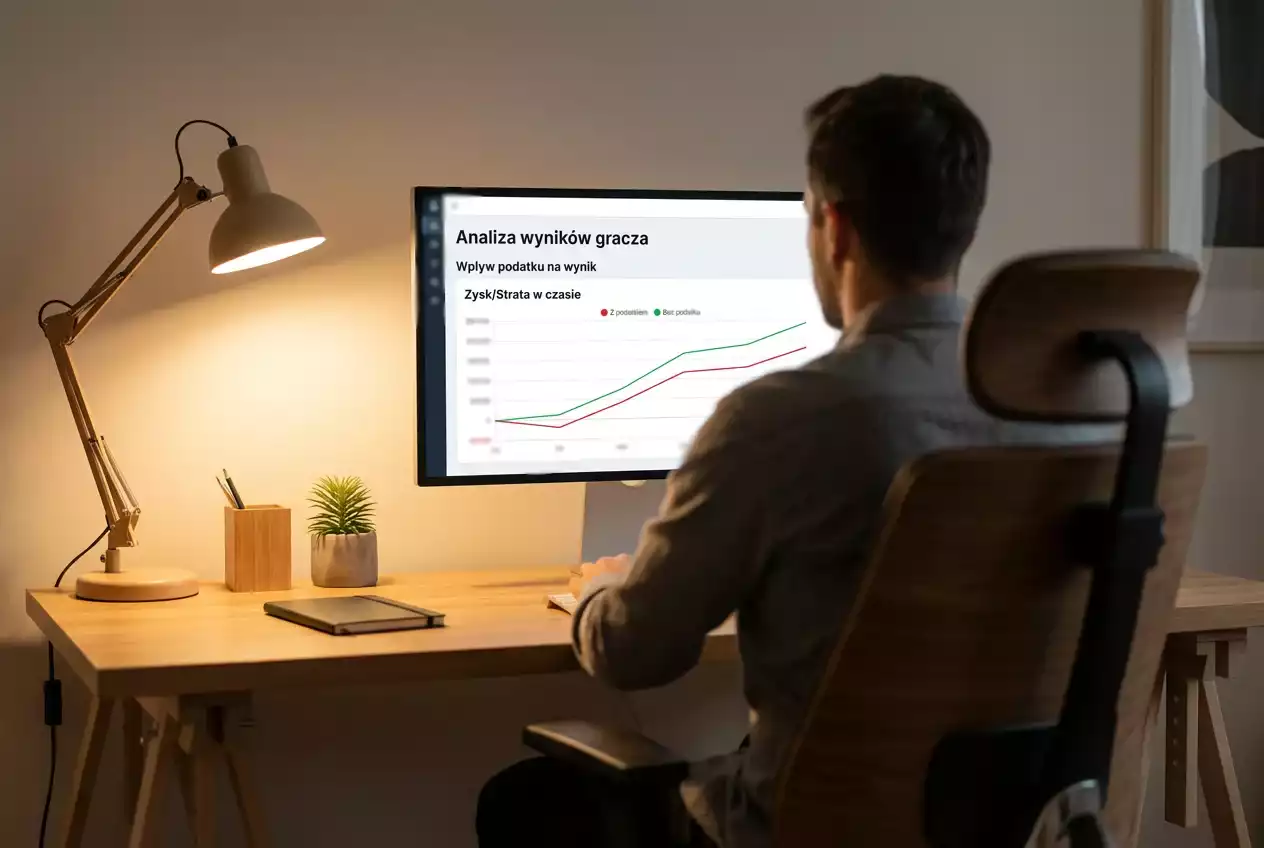
Zrozumienie matematycznych konsekwencji podatku jest kluczowe dla każdego, kto traktuje zakłady poważniej niż okazjonalna rozrywka. Podatek dwunastoprocentowy fundamentalnie zmienia równanie rentowności.
Wyobraźmy sobie gracza, który obstawia z pięcioprocentową przewagą nad bukmacherem (yield 5%). To bardzo dobry wynik – większość typerów jest na minusie. Bez podatku taki gracz przy obrocie dziesięć tysięcy złotych zarobiłby pięćset złotych. Z podatkiem dwunastoprocentowym jego rzeczywisty yield spada do minus siedmiu procent. Zamiast zarobić pięćset złotych, traci siedemset.
Żeby wyjść na zero przy dwunastoprocentowym podatku, potrzebujesz yield przed podatkiem na poziomie 13,64% (bo 12%/0,88 ≈ 13,64%). To oznacza, że musisz wygrywać średnio o prawie czternaście procent więcej niż sugerują kursy. Dla perspektywy: profesjonalni typerzy z wieloletnim doświadczeniem rzadko osiągają yield powyżej dziesięciu procent w dłuższym okresie.
Podatek uderza szczególnie mocno w graczy stosujących strategie niskomarżowe – arbitraż, value betting na niskich kursach, surebety. Te podejścia bazują na małych, ale systematycznych przewagach. Dwunastoprocentowy podatek od każdej transakcji często całkowicie eliminuje tę przewagę.
Z kolei gracze obstawiający okazjonalnie, dla rozrywki, mogą nawet nie zauważyć wpływu podatku. Jeśli stawiasz jeden kupon tygodniowo za dwadzieścia złotych, roczny koszt podatku to około sto dwadzieścia pięć złotych. Nieprzyjemne, ale nie zmieniające życia.
Poznaj sposoby na wyższe wygrane w artykule bukmacher bez podatku – oszczędzaj.
Porównanie z innymi krajami
Polski dwunastoprocentowy podatek od stawki należy do najwyższych w Europie. Dla porównania: w Niemczech podatek od zakładów sportowych wynosi pięć procent. W Wielkiej Brytanii podatek od stawek został zniesiony w 2001 roku – gracze nie płacą nic, a operatorzy odprowadzają podatek od przychodów. W wielu krajach Europy Zachodniej obowiązują modele podatkowe znacznie korzystniejsze dla graczy.
Ta różnica ma realne konsekwencje. Profesjonalni typerzy, którzy żyją z zakładów, często decydują się na obstawianie u zagranicznych bukmacherów lub przeprowadzkę do krajów z korzystniejszym systemem podatkowym. Dla nich dwanaście procent od każdego zakładu to różnica między zarabianiem a stratami.
Z drugiej strony, polski system jest prosty i przejrzysty. Dwa podatki (12% od stawki, 10% od wysokich wygranych), automatyczne rozliczanie przez operatora, brak obowiązków po stronie gracza. W krajach z bardziej skomplikowanymi systemami (na przykład progresywne opodatkowanie wygranych) gracze muszą prowadzić szczegółową dokumentację i samodzielnie składać zeznania.
Dyskusje o zmianie polskiego systemu podatkowego w zakładach toczą się od lat. Gracze i część branży lobbuje za obniżeniem stawki lub zmianą modelu na opodatkowanie przychodów operatora zamiast stawek graczy. Na razie jednak nie zapowiada się rewolucja – dwunastoprocentowy podatek od stawki pozostaje rzeczywistością polskiego rynku bukmacherskiego.
Rozliczaj się poprawnie, korzystając z zakładów bukmacherskich bez podatku.
